Av redaktionen på KopaKryptovaluta.se ·
Öppenhet: vissa länkar kan bli affiliatelänkar (affiliate). Vår metod.
Kort om skatten
Skatteverket ser kryptovaluta som en tillgång, inte som pengar. Det betyder att du ska betala skatt när du gör en vinst, på samma sätt som när du säljer något annat med vinst. Allt i den här guiden bygger på Skatteverkets sida om kryptovalutor, som du bör läsa själv om du är osäker.
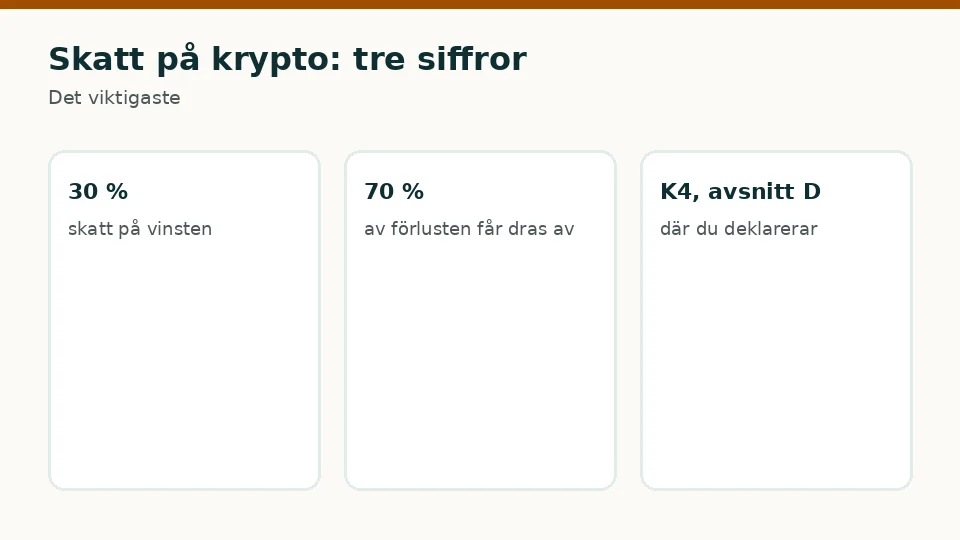
Huvudreglerna är enkla: vinsten beskattas med 30 %, en förlust får dras av till 70 %, och allt redovisas på blankett K4 i avsnitt D. Det svåra är att hålla ordning på vad du har betalat för dina kryptotillgångar.
När och hur du räknar skatten
När ska du betala skatt
Skatt utlöses när du avyttrar kryptovaluta. Det gäller när du säljer mot kronor eller euro, men också när du byter en kryptotillgång mot en annan. Skatteverket räknar bytet som en försäljning av den första tillgången och ett köp av den andra. Betalar du för en vara eller tjänst med krypto räknas även det som en försäljning.
Så länge du bara köper och behåller betalar du ingen skatt. Det är först när du gör dig av med kryptot som vinsten eller förlusten ska räknas fram.
Så räknar du vinst och förlust
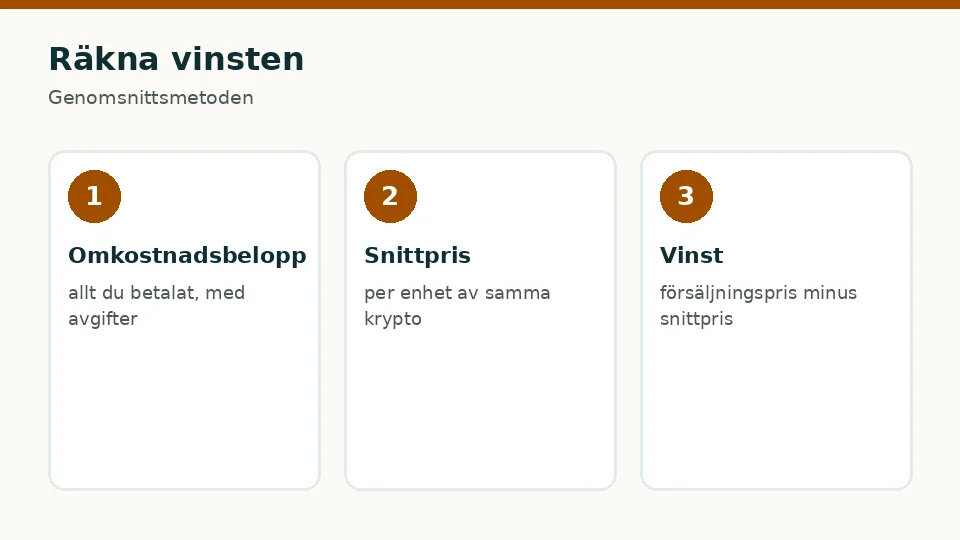
Vinsten är försäljningspriset minus omkostnadsbeloppet. Omkostnadsbeloppet är vad du har betalat, inklusive avgifter. Har du köpt vid flera tillfällen ska du använda genomsnittsmetoden: du räknar fram ett snittpris för alla enheter av samma kryptotillgång.
Exempel: du köper 0,01 bitcoin för 5 000 kr och senare 0,01 bitcoin för 7 000 kr. Du har då 0,02 bitcoin med ett omkostnadsbelopp på 12 000 kr, alltså 6 000 kr per 0,01 bitcoin. Säljer du 0,01 bitcoin för 9 000 kr blir vinsten 3 000 kr. Skatten blir 30 %, det vill säga 900 kr.
Schablonmetoden, där du får räkna med 20 % av försäljningspriset som inköpspris, får inte användas för kryptovaluta enligt Skatteverket. Du måste alltså veta vad du faktiskt har betalat.
Fler exempel på avyttring
Det är lätt att missa att även små affärer räknas. Om du betalar för en tjänst med bitcoin, eller byter en del av dina bitcoin mot en annan kryptotillgång för att prova en ny tjänst, ska varje sådan affär redovisas. Vinsten räknas på samma sätt som vid en vanlig försäljning: värdet i kronor vid affären minus omkostnadsbeloppet.
När du sedan köper mer av samma kryptotillgång ändras snittpriset. Räkna därför om omkostnadsbeloppet efter varje köp, och spara uträkningen. Det gör deklarationen mycket enklare.
Förlust: 70 % får dras av
Har du sålt med förlust får du dra av 70 % av förlusten mot andra kapitalinkomster. Säljer du för 4 000 kr något som du köpt för 6 000 kr blir förlusten 2 000 kr, och du får dra av 1 400 kr. Om du inte har några kapitalinkomster att kvitta mot kan underskottet ge en skattereduktion.
Ett enkelt exempel: du köper bitcoin för 5 000 kr i mars och för 5 000 kr i juni. Du har då betalat 10 000 kr totalt. Säljer du hälften i november för 7 000 kr är omkostnadsbeloppet 5 000 kr, alltså hälften av det du har betalat. Vinsten blir 2 000 kr, och skatten 30 % av det, alltså 600 kr. Har du betalat avgifter vid köpen räknas de in i omkostnadsbeloppet, och avgiften vid försäljningen dras från försäljningspriset.
Spara en enkel tabell med datum, belopp i kronor, antal enheter och avgift för varje affär. Den gör det lätt att räkna rätt både nu och om Skatteverket frågar längre fram.
Deklarera på blankett K4
Blankett K4, avsnitt D
Kryptovaluta redovisas på blankett K4, i avsnitt D som gäller övriga värdepapper och tillgångar. Där anger du antal, beteckning, försäljningspris, omkostnadsbelopp och vinst eller förlust. Varje kryptotillgång redovisas för sig.
Har du gjort många affärer under året blir det mycket att fylla i. Plattformarna kan ofta exportera en lista över dina affärer. Spara den varje år, eftersom det är du som ansvarar för att uppgifterna stämmer.
Om du har sålt via flera plattformar
Har du samma kryptotillgång hos flera plattformar räknas allt ihop när du räknar genomsnittspriset. Det spelar alltså ingen roll var du köpte, utan vad du sammanlagt har betalat för alla enheter. Ta ut årsrapporter från varje plattform och lägg ihop dem innan du fyller i K4.
Välj gärna en plattform med licens enligt MiCA, som du kan kontrollera via ESMA:s sida om MiCA. Då är det lättare att få ut de underlag du behöver.
Mining, staking och valutor
Mining och staking
Mining beskattas som inkomst. Om det är en hobby är det inkomst av tjänst, och om det är en verksamhet blir det inkomst av näringsverksamhet. Staking, där du får belöning för att låsa dina kryptotillgångar, beskattas enligt Skatteverket som kapitalinkomst när du får belöningen.
Värdet när du får kryptot blir omkostnadsbeloppet för de nya enheterna. Säljer du dem senare räknar du vinst eller förlust på vanligt sätt.
Krypto i euro och dollar
Skatten räknas i kronor. Köper du på en plattform där kontot är i euro eller dollar, som Bitvavo eller eToro, behöver du räkna om varje köp och försäljning till kronor med kursen den dagen. Hos Firi och Safello sker allt i kronor, vilket gör det enklare.
ISK, ordning och vanliga misstag
ISK och kapitalförsäkring
Riktig kryptovaluta kan inte ligga på ett investeringssparkonto. Vissa banker erbjuder börshandlade certifikat som följer priset på bitcoin, och de kan ibland ligga på ISK eller i en kapitalförsäkring. Då betalar du schablonskatt i stället för skatt på vinsten. Det är en annan produkt med andra risker, och du äger inte kryptot själv.
Håll ordning från början
- Spara en lista över alla köp, försäljningar och byten med datum, antal och belopp i kronor.
- Räkna med avgifterna i omkostnadsbeloppet.
- Räkna om euro och dollar till kronor samma dag som affären.
- Ladda ner årsrapporten från plattformen före deklarationen.
- Kontrollera reglerna hos Skatteverket varje år, eftersom de kan ändras.
Vanliga misstag
Det vanligaste misstaget är att tro att byten mellan kryptotillgångar är skattefria. Det näst vanligaste är att glömma avgifterna, som sänker vinsten. Ett tredje är att använda fel snittpris när du köpt vid flera tillfällen. Ta det lugnt och räkna en tillgång i taget.
Den här guiden är en sammanfattning och ersätter inte Skatteverkets egna regler. Vid stora belopp eller många affärer kan det vara värt att ta hjälp.
Läs också
- Köpa bitcoin med Swish, kort eller bank
- Skydda din kryptovaluta: plånbok och tvåstegsverifiering
- Firi (7,9/10)
- Safello (7,2/10)
Vanliga frågor
Hur mycket skatt betalar jag på kryptovaluta?
Vinsten beskattas med 30 % i inkomstslaget kapital. Har du gjort förlust får du dra av 70 % av förlusten.
Måste jag betala skatt om jag byter en krypto mot en annan?
Ja. Enligt Skatteverket räknas ett byte som en försäljning av den ena kryptotillgången och ett köp av den andra.
Var deklarerar jag kryptovaluta?
På blankett K4, avsnitt D, som gäller övriga tillgångar.
Får jag använda schablonmetoden?
Nej. Skatteverket säger att schablonmetoden inte får användas för kryptovaluta. Du ska använda genomsnittsmetoden.
Behöver jag betala skatt om jag inte har sålt?
Nej. Skatt betalas först när du avyttrar, till exempel säljer eller byter. Så länge du bara äger kryptot betalar du ingen skatt på värdeökningen.